Đề xuất xóa nợ lệ phí môn bài từ khi doanh nghiệp ngừng hoạt động
Hội Tư vấn thuế Việt Nam kiến nghị chỉ xóa nợ lệ phí môn bài và tiền chậm nộp của khoản nợ này kể từ thời điểm người nộp thuế ngừng hoạt động - Ảnh: T.L.
Hội Tư vấn thuế Việt Nam vừa gửi Bộ Tài chính góp ý về hai dự thảo nghị quyết của Quốc hội và Chính phủ ban hành chính sách đặc thù xử lý tiền thuế nợ và đơn giản hóa thủ tục cho người nộp thuế đã ngừng hoạt động.
Đề nghị xóa nợ cả trường hợp hoạt động nhưng không có doanh thu
Góp ý dự thảo nghị quyết của Quốc hội, Hội Tư vấn thuế Việt Nam đề nghị chỉ xóa nợ lệ phí môn bài và tiền chậm nộp của khoản nợ này kể từ thời điểm người nộp thuế ngừng hoạt động. Đây là thời điểm cơ quan thuế chuyển người nộp thuế sang trạng thái ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03), hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Hội cũng đề nghị xóa nợ lệ phí môn bài và tiền chậm nộp đối với trường hợp đang ở trạng thái hoạt động nhưng không phát sinh doanh thu trong năm tính thuế.
Riêng người nộp thuế đang hoạt động, có doanh thu và còn nợ lệ phí môn bài cùng tiền chậm nộp của thời gian hoạt động, Hội Tư vấn thuế Việt Nam đề nghị cân nhắc thêm phương án chỉ xóa tiền chậm nộp phát sinh từ ngày 1-1-2026, nhằm bảo đảm công bằng với những người nộp thuế khác.
Với người nộp thuế thuộc trạng thái 03, 06 có khoản nợ gốc nhỏ, đến 2 triệu đồng đối với doanh nghiệp và 1 triệu đồng đối với cá nhân, hội kiến nghị sau khi xóa nợ gốc, cơ quan thuế xóa luôn tiền chậm nộp của khoản nợ đó.
Nếu người nộp thuế thuộc hai trạng thái trên có số nợ gốc trong các mức này và đã không hoạt động từ 10 năm trở lên, cơ quan thuế cần căn cứ dữ liệu quản lý để ra quyết định xóa nợ, chấm dứt hiệu lực mã số thuế, không yêu cầu người nộp thuế làm thủ tục.
Ngoài ra, hội kiến nghị cơ quan thuế tự động tất toán các khoản nộp thừa dưới 50.000 đồng, không hoàn trả và không yêu cầu người nộp thuế phải từ chối nhận lại tiền, nhằm giảm thủ tục hành chính.
Kiến nghị rút thời gian xem xét đóng mã số thuế xuống 5 năm
Đối với dự thảo nghị quyết của Chính phủ, Hội Tư vấn thuế Việt Nam đề xuất giảm thời gian ngừng hoạt động để được xem xét chấm dứt hiệu lực mã số thuế từ 10 năm xuống 5 năm.
Tại khoản 5 điều 4 dự thảo quy định, thời gian từ đủ 10 năm trở lên đối với người nộp thuế đã ngừng hoạt động kinh doanh hoặc không hoạt động tại địa chỉ đã đăng ký. Tuy nhiên, Hội Tư vấn thuế Việt Nam cho rằng mốc 5 năm phù hợp hơn với thực tế.
"Bởi trong giai đoạn 2020-2022, dịch COVID-19 khiến hoạt động kinh doanh đình trệ, nhiều doanh nghiệp, hộ kinh doanh ngừng hoạt động, không còn tồn tại trên thực tế. Nếu không được xử lý trong đợt này, các trường hợp trên phải tiếp tục chờ đủ 10 năm" - Hội Tư vấn thuế Việt Nam phân tích.
Về hồ sơ khai thuế còn thiếu, hội đề nghị cho phép người nộp thuế thuộc trạng thái 03, 06 gộp các kỳ tính thuế không phát sinh doanh thu thành một tờ khai theo từng sắc thuế, kèm cam kết không phát sinh doanh thu.
Theo đề xuất của Bộ Tài chính tại dự thảo người nộp thuế thuộc hai trạng thái này nộp đủ hồ sơ khai thuế còn thiếu cho giai đoạn trước khi có thông báo của cơ quan thuế.
Tuy nhiên, Hội Tư vấn thuế Việt Nam cho rằng cơ quan thuế thường phát hiện và thông báo tình trạng không hoạt động tại địa chỉ đã đăng ký sau nhiều năm kể từ khi người nộp thuế thực tế ngừng kinh doanh, bỏ địa điểm kinh doanh.
Vì vậy, hội cho rằng yêu cầu khai lại riêng từng kỳ là không cần thiết, trong khi về cơ bản vẫn chỉ tính là một hành vi vi phạm để xử phạt.
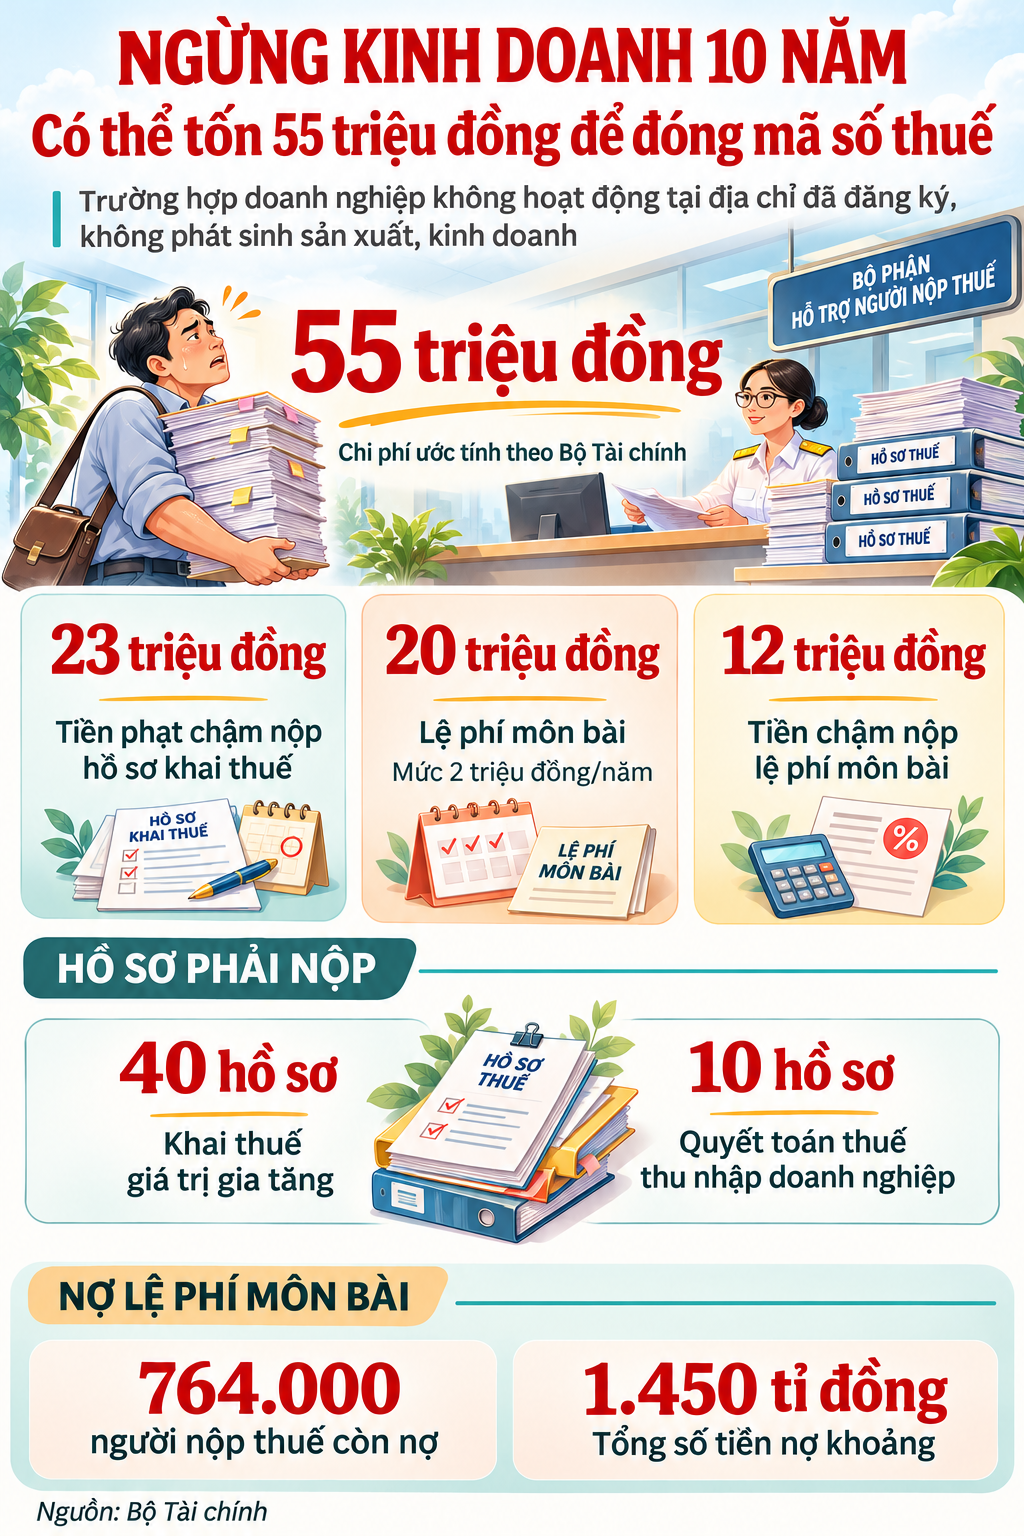
Gành nặng tài chính và thủ tục đối với doanh nghiệp khi đi đóng mã số thuế dù đã ngưng hoạt động tới 10 năm - Ảnh: LÊ THANH - AI
Ngừng kinh doanh 10 năm, có thể tốn 55 triệu đồng để đóng mã số thuế
Theo Bộ Tài chính, tính đến ngày 23-10-2026, cả nước có hơn 2,5 triệu người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, không hoạt động tại địa chỉ đã đăng ký. Trong đó, hơn 753.000 trường hợp đã không hoạt động trên 10 năm.
Bộ Tài chính tính toán, một doanh nghiệp không hoạt động tại địa chỉ đã đăng ký trong 10 năm, không phát sinh sản xuất, kinh doanh nhưng khi làm thủ tục đóng mã số thuế vẫn phải nộp khoảng 40 hồ sơ khai thuế giá trị gia tăng và 10 hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Đồng thời, số tiền phải nộp có thể lên tới khoảng 55 triệu đồng, gồm 23 triệu đồng tiền phạt chậm nộp hồ sơ khai thuế, 20 triệu đồng lệ phí môn bài nếu áp dụng mức 2 triệu đồng/năm và 12 triệu đồng tiền chậm nộp lệ phí môn bài.
Cũng theo Bộ Tài chính, khoảng 764.000 người nộp thuế còn nợ lệ phí môn bài, với tổng số tiền khoảng 1.450 tỉ đồng.
Nợ kéo dài làm tăng chi phí đóng mã số thuế, khiến nhiều người nộp thuế không đủ khả năng tài chính hoặc không có động lực hoàn tất thủ tục.
 Bỏ địa chỉ 10 năm, phải làm 40 tờ khai, 10 bộ báo cáo và tốn 55 triệu đồng để giải thể doanh nghiệp Đọc tiếp Về trang Chủ đề Trở lại chủ đề LÊ THANH